开头:金融东说念主事mini
10月13日,江西金融监管局官网裸露,已于10月12日核准郑昕出任江西裕民银行董事长,首任董事长余红永卸任。这是该行完成国资完满控股之后的初度换帅。
2024年8月,南昌金控受让正邦集团握有的裕民银行一说念6亿股股份(占30%);2025年4月,补都空白三年多的行长;2025年下半年,第一大鼓舞母集团派出党委文牍;2026年4月,第二大鼓舞股权国法拍卖完成,国有握股升至59.5%;2026年10月,董事长更迭。
先确权,再补揣测打算顾惜东说念主,再派党委顾惜东说念主,终末更换法定代表东说念主。
“出清”
裕民银行2019年5月获批筹建、9月开业,是江西首家、寰宇第18家民营银行,注册本钱20亿元,由正邦集团、博能实业等9家江西民企集会发起,正邦与博能共计握股近六成。这么的鼓舞结构在那时被视为场地民企抱团办银行的典型,9家企业散布在农业、制造、汽车、医药、科技等行业,看起来行业分散、风险分散。
但风险赶巧出在股权上。2022年起,正邦集团和博能实业先后堕入债务危境,两家共计握股近六成的鼓舞同期出问题,银行的本钱补充才融合外部信用基础随之动摇。
2022年6月,鼓舞大会决议限制博能实业、阐发控股的表决权,博能派出董事在董事会的表决权也被中止。换句话说,鼓舞刚暴雷,这家银行最先作念的等于把问题鼓舞从有策划链条里断绝出去,先在鼓舞大会层面劫夺其表决权,再在董事会层面中止其派出董事的表决权。
两次股权变更各有绚烂意念念。南昌金控入主,使裕民成为国内首家由场地国资出任第一大鼓舞的民营银行;博能的29.5%则由红谷滩城投和南昌水业集团分接。至此,两大民营首创鼓舞一说念退出。
国资接办时的账本,是一家先阅历巨亏、刚刚稳住的银行。
风险会聚清晰在2023年。那一年裕民银行营业收入3.71亿元,同比下滑约31%,净耗损2.82亿元,而况是19家民营银行中惟一莫得依期裸露年报的机构,直到2024年年报发布,这笔耗损才被外界看到。
2024年,该行扭亏为盈,净利润341万元,财富总和回升至208.03亿元。2025年,财富总和205.48亿元,较岁首微降1.26%,贷款余额120.71亿元,微降0.26%;营业收入5.34亿元,增长14.66%,净利润1554万元;不良率1.92%,着落0.12个百分点,拨备隐秘率150.01%,着落10.71个百分点。
从2023年巨亏2.82亿,到2024年盈利341万,再到2025年盈利1554万,账面利润用了两年才作念正。
但与之对应的是界限在缩、贷款在缩、拨备隐秘率降到行业较低水平,利润回升有颠倒一部分来自前一年大额计提后的基数建造。换句话说,鼓舞出问题的这几年,它莫得采纳推广,而是先让不良清晰、把风险作念实、把存量问题消化掉。
这不是揣测打算回暖,是一次风险解决。
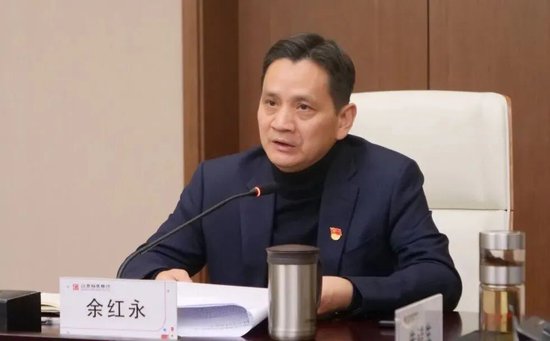
离任的余红永是典型的监管和国有大行布景。东说念主行江西系统出生,作念过支行行长、中心支行副行长,进过江西银监局,之后在邮储银行任省分行副行长、总行法律合规部总司理、西藏分行行长,还担任过中邮销耗金融总司理。2019年,这么一个东说念主被请来执掌一家民营银行,其变装更接近“合规守门东说念主”和“信用背书”,在民企鼓舞和金融执照之间,提供一层专科和监管信任。七年之后,鼓舞出清、国资到位,他的做事一经完成。
接替他的管制层一经完全按新的股权结构建树。新任行长宋源2025年4月到任,是农行系统出生、曾任湖南三湘银行首席风险官的风控布景;党委文牍由第一大鼓舞母集团体系派出;新任董事长郑昕来自工行系统,曾任工行金华分行党委委员、副行长,总行汇集融资业务中心副总司理、巨匠,总行策略管制与投资者联系部巨匠。
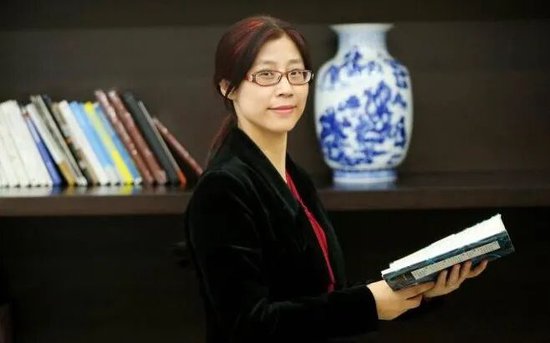 (郑昕)
“归位”
2014年民营银行试点开闸,到2019年裕民银行开业时一经是第18家。这一轨制想象的初志,是让民间本钱插足金融行业,以阛阓化机制服务小微和普惠。但十年之后,19家民营银行的差距一经拉到两个量级。头部的微众银行财富界限最初七千亿元,而裕民银行只须205亿,首尾收支36倍。
这种分化的根源,不在揣测打算才调,而在生意花式的滥觞。
着实作念大的几家民营银行,骨子上不是靠银行执照作念大的,而是靠母公司的场景和数据作念大的。微众背后是腾讯的应答和支付数据,网商背后是阿里的往返体系。
对它们来说,银行执照是把一经存在的流量、往返和数据转圜为信贷财富的器具,中枢出产成分在执照除外。
裕民银行这类由场地民企集会发起的银行,拿到的是一张“裸执照”,莫得任何一个鼓舞能提供可握续、可风控、可界限化的客户场景。它只可在传统银行一经充分竞争的区域阛阓里,重新建网点、建客户、建风控模子,既不具备互联网银行的数据上风,也不具备国有大行和城商行的资金成本与网点上风。
裕民银行开业七年,财富界限多年在200亿凹凸耽搁,耐久未能再上一个台阶,停在行业尾部,并不是管制层不尽力,而是这类银行从确立之初就坚苦寂然作念大的底层条款。
2024年11月,合肥兴泰金控等三家安徽国企受让安徽新安银行51%股权;2025年8月,无锡国联发展集团受让红豆集团握有的锡商银行25%股权。场地国资接盘揣测打算承压的民营银行,一经造成可复制的旅途。这些银行在监管口径上仍归入民营银行序列,但实践限制东说念主一经换成场地政府。
场地民企抱团型民营银行的总结,骨子上是这类机构的功能归位。
一家200亿量级、业务和客户都在土产货的小银行,它的风险亦然土产货化的,储户在土产货,贷款在土产货,一朝出问题,风险外溢的范围通常在土产货。风险是场地的,最终兜底风险的信用基础就应当是场地的。当鼓舞泥船渡河、本钱补充渠说念中断时,由场地国资接办、纳入场地金融体系,对债权东说念主、储户和场地金融沉稳,都是成本最低的安排。
从这个角度看,民营银行十年最大的筛选,是把“科技公司的金融业务”和“场地的小银行”分辩开了。前者靠场景寂然生计,后者总结场地信用。
“民营银行”这个标签的意念念一经淡化,着实决定一家银行交运的,是它背后有莫得不可替代的出产成分。
民营银行试点十年,着实恢复的问题不是“民间本钱能不行办银行”,而是“办一家银行需要什么”。谜底是场景、数据、握续的本钱补充才融合饱和强的信用背书。这四样东西,民企鼓舞抱团给不了,场地国资至少能提供后两样。
裕民银行的叮嘱,是这个谜底的一次完好意思落地。
免责声明:本文仅为行业分析,不组成任何投资冷漠。文中东说念主事信息及揣测打算数据均来自监管批复、银行年报及巨擘媒体报说念,如有出入以官方文献为准。
数据开头:国度金融监督管制总局江西监管局批复、江西裕民银行2025年度答复、金融界、21世纪经济报说念、证券时报、中国经济网、泰山财经。
 海量资讯、精确解读,尽在新浪财经APP
职守剪辑:曹睿潼 Kaiyun·官方网站
